
Trong bối cảnh kinh tế năm 2026 tiếp tục biến động, nhu cầu vay vốn gấp cho kinh doanh, chữa đáo nợ cũ hoặc chi tiêu lớn đột xuất khiến nhiều chủ hộ gia đình tìm đến giải pháp thuê chấp nhà 200 triệu. Đây là mức vốn “vừa vặn” – không quá lớn để rủi ro mất nhà quá nặng nề, nhưng đủ giải quyết được các vướng mắc tài chính khẩn cấp. Tuy nhiên, thị trường cho vay thế chấp bất động sản năm 2026 đang có nhiều thay đổi về quy định pháp lý, lãi suất và hình thức vận hành (ngân hàng vs công ty tài chính vs cá nhân). Bài viết dưới đây sẽ cung cấp bức tranh toàn cảnh, chi tiết và cập nhật nhất để bạn đưa ra quyết định an toàn, tiết kiệm chi phí nhất.
Có thể bạn quan tâm: Bảng Giá Tiền Công Xây Dựng Nhà Năm 2026: Chi Tiết Theo Hạng Mục, Khu Vực & Xu Hướng Mới Nhất
1. Tổng Quan Thị Trường Thuê Chấp Nhà 200 Triệu Năm 2026
1.1. Bối cảnh kinh tế – xã hội ảnh hưởng đến cho vay thế chấp
Năm 2026 đánh dấu giai đoạn kinh tế Việt Nam tiếp tục phục hồi sau những biến động toàn cầu. Chính sách tiền tệ của Ngân hàng Nhà nước (NHNN) duy trì hướng hỗ trợ tăng trưởng, tuy nhiên an toàn hệ thống tài chính vẫn được ưu tiên hàng đầu. Điều này dẫn đến:
Lãi suất vốn huy động giảm nhẹ so với đỉnh điểm năm 2023-2024, kéo theo lãi suất cho vay của ngân hàng có xu hướng ổn định hoặc giảm nhẹ (khoảng 8.5% – 10.5%/năm đối với khách hàng ưu tiên).
Quy định chặt chẽ hơn về “vay tiêu dùng giấu dưới hình thức kinh doanh”: NHNN siết chặt dòng vốn chảy vào bất động sản투機. Việc vay 200 triệu tại ngân hàng để “chữa đáo nợ”, “chi tiêu cá nhân” nhưng ghi mục đích “kinh doanh” bị kiểm tra kỹ hơn.
Công ty tài chính (CTTC) và cho vay cá nhân (P2P) vẫn hoạt động sôi động, đáp ứng nhánh khách hàng “khó vay ngân hàng” (bad debt, CIC xấu, thu nhập khó chứng minh), nhưng khung pháp lý vẫn còn nhiều khu vực xám, rủi ro cao về lãi suất thực tế và hành vi thu nợ.
1.2. Vị thế của mức vốn 200 triệu VNĐ
Mức 200 triệu VNĐ thường rơi vào phân khúc “vay thế chấp nhỏ” (Small Ticket).
Ở Ngân hàng: Thường thuộc chương trình “Vay tiêu dùng có担保 bằng BĐS” hoặc “Vay kinh doanh nhỏ”. Thủ tục đơn giản hơn vay lớn, thời gian giải ngân nhanh (3-5 ngày làm việc). Tuy nhiên, ngân hàng thường yêu cầu giá trị nhà đất phải từ 600 triệu – 1 tỷ trở lên (tỷ lệ LTV 50-70%).
Ở CTTC/Cá nhân: Đây là “món ăn ngon” nhất. Thủ tục siêu nhanh (1 ngày), chấp nhận nhà đất giá trị thấp hơn (ví dụ nhà 400-500 triệu vẫn cho vay 200 triệu – LTV lên đến 50-60%), chấp nhận giấy tờ chưa hoàn thiện (chỉ có sổ đỏ, chưa có giấy phép xây dựng, đất vườn, đất dự án…).
2. So Sánh Chi Tiết 3 Kênh Vay Thuê Chấp Nhà 200 Triệu Năm 2026
Để dễ hình dung, chúng ta so sánh 3 kênh chính trên 7 tiêu chí then chốt:
| Tiêu Chí | Ngân Hàng (Vietcombank, BIDV, VPBank, Techcombank, ACB…) | Công Ty Tài Chính (Home Credit, FE Credit, Mcredit, các CTTC địa phương…) | Cho Vay Cá Nhân / P2P / Hội Vay |
|---|---|---|---|
| Lãi Suất Niêm Yết (Năm 2026) | 8.5% – 10.5%/năm (Ưu đãi 6-9 tháng đầu có thể 6-7%) | 15% – 25%/năm (Tùy rủi ro hồ sơ) | 24% – 60%/năm (Thường tính theo tháng: 2-5%/tháng) |
| Lãi Suất Thực Tế (APR) | 10% – 12%/năm (Đã bao gồm phí đánh giá, bảo hiểm, duyệt hồ sơ) | 30% – 50%/năm (Phí duyệt hồ sơ 2-5%, phí giải ngân, bảo hiểm bắt buộc, phí duy trì) | Rất cao (Thường có “cắt đầu” lãi, phí chụp ảnh, phí quản lý, phạt chậm ngày cực nặng) |
| Tỷ Lệ Vay/Giá Trị (LTV) | 50% – 70% (Có thể 80% nếu khách hàng VIP, nhà đất vị trí đắc địa) | 50% – 65% (Linh hoạt hơn, chấp nhận đất dự án, đất vườn, nhà chưa có PXD) | 40% – 60% (Rất thận trọng, chỉ nhận “đất vàng”, sổ hồng sẵn tay) |
| Thời Gian Giải Ngân | 3 – 7 ngày làm việc (Nhanh nếu hồ sơ sạch, đã pre-approved) | 1 – 2 ngày (Có nơi “giờ làm việc” giải ngân trong ngày) | Vài giờ – 1 ngày (Nhanh nhất) |
| Yêu Cầu Hồ Sơ / CIC | Rất Khắt Khe: CIC Group 1 (Không nợ xấu, không quá 3 lần chậm < 10 ngày), Thu nhập chứng minh được (Sao kê lương, BHXH, KTT), Mục đích vay rõ ràng. | Khoảng Trung Bình: Chấp nhận CIC Group 2, 3 (Nợ xấu đã giải quyết, chậm trả < 90 ngày). Thu nhập tự khai hoặc sao kê tài khoản tùy ý. | Rất Thoáng: Chỉ cần Sổ Đỏ chính chủ, CMND/CCCD, không cần CIC, không cần chứng minh thu nhập. |
| Phí Phát Sinh (Năm 2026) | – Phí đánh giá: 1-2 triệu (Hoặc miễn phí chương trình). – Phí duyệt hồ sơ: 0.5% – 1% (Thường miễn phí). – Bảo hiểm tài sản/bảo hiểm nhân thọ: Bắt buộc (~0.1-0.2%/năm). – Phí giải ngân sớm: 1-2% số dư nợ (Miễn phí sau 1-2 năm). |
– Phí duyệt hồ sơ: 2% – 5% số tiền vay (Cắt trước hoặc tính vào nợ). – Phí đánh giá: 1-3 triệu. – Bảo hiểm: Bắt buộc, phí cao hơn ngân hàng. – Phí trả trước hạn: 2% – 5% số dư nợ (Áp dụng suốt kỳ hạn). |
– Phí “chụp ảnh”, “xăng xe”, “quà cáp” cho người giới thiệu. – Phí gia hạn (Roll-over) cực cao nếu không trả được hạn. – Không có hợp đồng chuẩn, dễ bị “đút” điều khoản phạt. |
| Rủi Ro Mất Nhà | Thấp nhất. Tuân thủ Luật TTDL, Luật BĐS. Quy trình đấu giá công khai, minh bạch, có sự giám sát của công chứng/điện tử. Khách hàng được bảo vệ bởi Luật Bảo vệ quyền lợi người tiêu dùng. | Trung Bình – Cao. Hợp đồng thường có điều khoản “tự động chuyển nhượng quyền yêu cầu nợ” hoặc “bán tài sản đảm bảo không qua đấu giá” (Grey area). Dễ bị ép buộc bán rẻ nhà khi chậm trả. | Cao nhất. Hợp đồng tay, công chứng đơn phương. Rủi ro bị “cào cào” tài sản, đe dọa, bán nhà giá rẻ ngay khi chậm 1-2 ngày. Vi phạm pháp luật (lãi suất > 20%/năm). |
3. Quy Trình Thuê Chấp Nhà 200 Triệu Tại Ngân Hàng (Chuẩn – An Toàn Nhất 2026)
Nếu bạn đủ điều kiện (CIC sạch, có thu nhập, nhà đất sổ hồng rõ ràng), ngân hàng là lựa chọn số 1. Dưới đây là quy trình chuẩn năm 2026:
Bước 1: Tư vấn & Kiểm tra điều kiện tiền hồ sơ (Pre-check)
- Gọi hotline hoặc đến chi nhánh gần nhất.
- Cung cấp thông tin: Sổ đỏ (Số hiệu, ngày cấp, diện tích, địa chỉ), Thu nhập ước tính, Mục đích vay, Lịch sử CIC (tự xin báo cáo CIC tại cickorea.vn hoặc icb.vn trước khi đi ngân hàng để chủ động).
- Nhân viên tư vấn cho biết: Hạn mức vay tối đa, lãi suất ưu đãi hiện hành, phí phát sinh, kỳ hạn phù hợp.
Bước 2: Chuẩn bị hồ sơ đầy đủ (Năm 2026 yêu cầu chặt chẽ hơn về eKYC)
Cho cá nhân vay (Chủ sổ/Người đồng ý):
1. CMND/CCCD gốc (còn hạn) + bản sao.
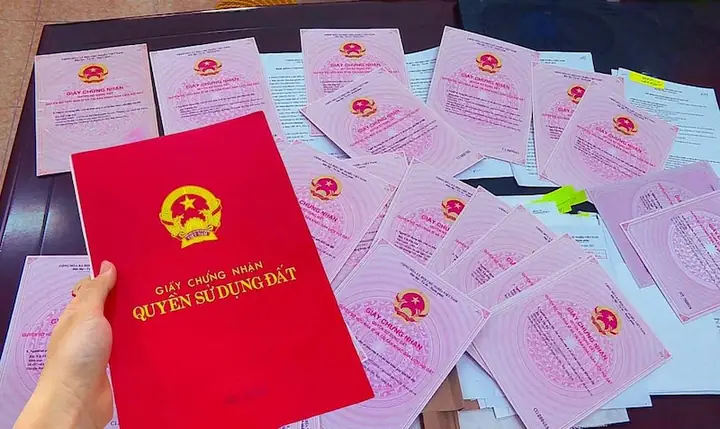
2. Sổ đỏ/Hồng gốc (Kiểm tra: Có ghi chú cấm giao dịch, tranh chấp, thế chấp tại nơi khác không?).
3. Giấy tờ pháp lý nhà đất: Giấy phép xây dựng (nếu nhà riêng), Hợp đồng mua bán/Đặng ký chuyển nhượng (nếu đất dự án), Bản đồ địa chính (nếu đất chưa đo đạc).
4. Chứng minh thu nhập (Quan trọng năm 2026):
Lương: Sao kê tài khoản lương 6-12 tháng gần nhất + Hợp đồng lao động + Giấy xác nhận của công ty (mẫu ngân hàng).
Kinh doanh: Sao kê TK kinh doanh 12 tháng + Giấy đăng ký kinh doanh + Tờ khai thuế TNDN/TGTGT gần nhất + KTT năm trước (nếu có).
Tự do: Sao kê TK cá nhân 12 tháng thể hiện dòng tiền đều đặn.
5. Giấy tờ mục đích vay (Hợp đồng mua hàng, Hóa đơn y tế, Hợp đồng kinh doanh, Giấy tờ chữa đáo nợ…).
Cho người đồng ý thế chấp (Nếu nhà không phải của người vay):
Toàn bộ giấy tờ cá nhân như người vay.
Giấy ủy quyền công chứng (nếu không có mặt ký hợp đồng).
Có thể bạn quan tâm: Top Mẫu Thiết Kế Nhà Ống 1 Tầng 5×20 Đẹp, Hiện Đại Nhất Năm 2026: Giải Pháp Tối Ưu Không Gian Và Chi Phí
Bước 3: Đánh giá tài sản (Appraisal)
- Ngân hàng chỉ định đơn vị đánh giá độc lập (thường là công ty con hoặc đối tác战略).
- Năm 2026: Nhiều ngân hàng áp dụng đánh giá từ xa (Desktop Valuation) cho nhà đất tiêu chuẩn, có dữ liệu giao dịch thực tế gần đó -> Tiết kiệm phí (0đ – 500k) và thời gian (1 ngày). Nhà đất phức tạp (đất vườn, dự án chưa cấp sổ riêng) vẫn phải thực địa.
- Kết quả: Giá trị thị trường & Giá trị thanh lý nhanh (Quick Sale Value). Hạn mức vay = % LTV x Giá trị thanh lý nhanh.
Bước 4: Duyệt hồ sơ (Credit Approval)
- Bộ phận rủi ro xem xét: Năng lực trả nợ (DSCR), Lịch sử CIC, Tính pháp lý tài sản, Mục đích vay.
- Thời gian: 1-3 ngày làm việc. Kết quả: Duyệt / Yêu cầu bổ sung / Từ chối (có lý do).
Bước 5: Ký hợp đồng & Công chứng / Đăng ký đảm bảo
- Ký hợp đồng vay & Hợp đồng thế chấp tại ngân hàng (hoặc online qua eKYC/Chữ ký số CA cho một số ngân hàng tiên phong như VPBank, Techcombank, TPBank năm 2026).
- Công chứng hợp đồng thế chấp: Bắt buộc tại Công chứng công/riêng (Chi phí ~0.1% – 0.2% giá trị vay, người vay trả).
- Đăng ký giao dịch đảm bảo: Nộp tại Sở Đăng ký Đất đai (hoặc qua mạng công chứng điện tử nối với Thư viện Đất đai quốc gia). Năm 2026 thủ tục này rất nhanh (1-2 ngày) nhờ chuyển đổi số.
Bước 6: Giải ngân vốn
- Tiền chuyển vào tài khoản người vay tại ngân hàng cho vay.
- Lưu ý: Ngân hàng thường không cho rút tiền mặt (trừ một số trường hợp đặc biệt). Tiền phải chuyển khoản để truy xuất nguồn gốc.
4. Giải Pháp “Cứu Cánh” Khi Không Đủ Điều Kiện Vay Ngân Hàng (CTTC Uy Tín Năm 2026)
Nếu CIC đang “xám” (Group 2, 3), thu nhập khó chứng minh (kinh doanh tự do, không sao kê), hoặc nhà đất giấy tờ “dính” (chưa có PXD, đất vườn, đất dự án chờ cấp sổ), các Công ty Tài chính (CTTC) lớn, có giấy phép là lựa chọn thay thế hợp lý.
4.1. Tiêu chí chọn CTTC uy tín năm 2026 (Bắt buộc kiểm tra)
- Giấy phép hoạt động: Do Bộ Tài chính cấp (Số: XX/GP-UBDT…). Tra cứu trên web Bộ Tài chính hoặc cổng thông tin doanh nghiệp quốc gia.
- Lãi suất niêm yết minh bạch: Cam kết lãi suất năm không quá 20%/năm (theo Luật Dân sự 2015, HĐ 144/2021/NĐ-CP). Nếu báo lãi suất 3-4%/tháng -> Lãi suất năm ~36-48% -> BÁO CÁO CÔNG AN (Lãi suất vượt khung cho phép).
- Hợp đồng chuẩn: Có mẫu hợp đồng thống nhất, không điều khoản “hùm” (tự động bán tài sản không qua tòa án, phạt chậm ngày > 0.5%/ngày trên gốc+lãi…).
- Địa chỉ cố định, sàn giao dịch rõ ràng: Có văn phòng làm việc chuyên nghiệp, không chỉ gặp ở quán cà phê.
- Cam kết không “cắt đầu” lãi: Tiền vay 200 triệu -> Nhận đủ 200 triệu (trừ phí đánh giá, công chứng nếu có). Phí duyệt hồ sơ tính riêng, không trừ vào vốn vay.
4.2. Các CTTC lớn, uy tín tham khảo năm 2026 (Dựa trên danh sách cấp phép hoạt động)
- Lưu ý: Danh sách thay đổi theo thời gian, hãy kiểm tra lại giấy phép trước khi ký.
- Home Credit Vietnam (HCVN): Điểm mạnh: Thủ tục nhanh, app quản lý nợ tốt, lãi suất niêm yết rõ ràng (thường 15-22%/năm tùy rủi ro). Chấp nhận vay thế chấp nhà/xe.
- FE Credit (VPBank Finance): Điểm mạnh: Hệ thống nhánh rộng, quy trình chuẩn ngân hàng, lãi suất cạnh tranh đối với khách có CIC trung bình.
- Mcredit (MService): Điểm mạnh: Quy trình 100% online/app, phê duyệt nhanh, phù hợp người bận rộn.
- Các CTTC địa phương lớn: Việt Á, Hòa Bình, An Bình… (Cần kiểm tra kỹ giấy phép tại tỉnh/thành hoạt động).
4.3. Quy trình tại CTTC (Nhanh gọn hơn ngân hàng)
- Gọi hotline/App -> Tư vấn sơ bộ.
- Nhân viên lên tận nhà thu hồ sơ, chụp ảnh tài sản, ký hợp đồng (eKYC/Chữ ký số).
- Đánh giá tài sản (thường do nội bộ hoặc đối tác cố định làm, nhanh trong ngày).
- Duyệt hồ sơ (1-2 giờ).
- Làm thủ tục công chứng/đăng ký đảm bảo (CTTC hỗ trợ chạy hộ, khách chỉ cần có mặt ký).
- Giải ngân tiền mặt hoặc chuyển khoản (Trong ngày).
5. Tính Toán Chi Phí Thực Tế: Vay 200 Triệu, Trả Góp Bao Nhiêu? (Ví Dụ Cụ Thể 2026)
Giả sử: Vay 200 triệu VNĐ, Kỳ hạn 5 năm (60 tháng), Trả gốc + lãi hàng tháng (Annuités).
Kịch bản 1: Vay Ngân Hàng (Lãi suất ưu đãi 9.5%/năm cố định 2 năm đầu, sau đó tham chiếu)
- Lãi suất năm 1-2: 9.5%
- Phí đánh giá: 1.500.000 VNĐ (Trả trước).
- Phí bảo hiểm tài sản/năm: ~0.15% x 200tr = 300.000 VNĐ/năm.
- Khoản trả hàng tháng 2 năm đầu: ~ 4.216.000 VNĐ/tháng.
- Tổng lãi + phí 2 năm đầu: ~ 38.500.000 VNĐ.
- Ưu điểm: Áp lực trả góp nhẹ, an toàn pháp lý tuyệt đối.
Kịch bản 2: Vay CTTC Uy Tín (Lãi suất niêm yết 18%/năm, Phí duyệt hồ sơ 3% = 6 triệu)
- Lãi suất: 18%/năm.
- Phí duyệt hồ sơ: 6.000.000 VNĐ (Thường trừ trước hoặc cộng vào nợ). Giả sử trừ trước -> Nhận thực tế 194 triệu.
- Phí đánh giá: 2.000.000 VNĐ.
- Bảo hiểm: ~500.000 VNĐ/năm.
- Khoản trả hàng tháng: ~ 5.078.000 VNĐ/tháng.
- Tổng chi phí năm đầu (Lãi + Phí duyệt + Phí ĐG + BH): ~ 30.900.000 VNĐ (Lãi) + 8.000.000 VNĐ (Phí) = ~39 triệu VNĐ.
- So sánh: Trả góp cao hơn ngân hàng ~860k/tháng. Tổng chi phí năm đầu tương đương ngân hàng do phí duyệt hồ sơ cao, nhưng các năm sau chi phí chỉ còn lãi + bảo hiểm (~36.5 triệu/năm) -> Tổng chi phí 5 năm cao hơn ngân hàng khoảng 50-70 triệu VNĐ.
Kịch bản 3: Vay “Đen” / Cá nhân (Lãi 3%/tháng = 36%/năm, Cắt đầu 1 tháng lãi = 6 triệu)
Có thể bạn quan tâm: Chi Phí Sơn Nhà Cấp 4 Năm 2026: Báo Giá Chi Tiết, Yếu Tố Ảnh Hưởng & Bí Quyết Tiết Kiệm Tối Ưu
- Nhận tiền thực: 194 triệu.
- Trả lãi hàng tháng: 6.000.000 VNĐ (Chỉ trả lãi, gốc giữ nguyên).
- Cuối kỳ (1 năm/2 năm) phải trả một lần 200 triệu gốc.
- Rủi ro: Không trả được lãi 1 tháng -> Phạt chậm 0.5-1%/ngày -> Nợ bành trướng -> Mất nhà giá rẻ.
- KẾT LUẬN: TUYỆT ĐỐI KHÔNG CHỌN KỊCH BẢN 3.
6. 5 “Cạm Bẫy” Nguy Hiểm Nhất Khi Thuê Chấp Nhà 200 Triệu Năm 2026 (Và Cách Tránh)
Cạm bẫy 1: “Lãi suất niêm yết thấp, lãi suất thực tế (APR) cao gấp đôi”
- Mẹo: Luôn yêu cầu Bảng kê khai chi phí vay (Loan Disclosure Statement) ký tên bởi người được ủy quyền của đơn vị cho vay. Tính APR (Annual Percentage Rate) bằng Excel hoặc công cụ online. Năm 2026, các CTTC uy tín đều công khai APR trên website/app.
Cạm bẫy 2: Điều khoản “Bán tài sản đảm bảo không qua đấu giá” (Private Sale Clause)
- Văn bản thường thấy: “Nếu người vay chậm trả 30 ngày, người cho vay có quyền bán tài sản đảm bảo để thu hồi nợ mà không cần qua thủ tục đấu giá tại Tòa án/ Công chứng…”
- Hậu quả: Nhà bạn bị bán “chèo lái” với giá 50-60% thị trường cho người quen của đơn vị cho vay.
- Cách tránh: KHÔNG KÝ hợp đồng có điều khoản này. Yêu cầu ghi rõ: “Việc xử lý tài sản đảm bảo tuân thủ nghiêm ngặt quy định của Luật Đảm bảo, Luật Thương mại, Luật Đấu giá tài sản (Qua đấu giá công khai, có sự giám sát của Công chứng/Tòa án)”.
Cạm bẫy 3: Phí gia hạn (Roll-over) / Gia hạn hợp đồng “ngầm hiểu”
- Tình huống: Hết hạn vay 1-2 năm, bạn chưa trả được gốc. Đơn vị cho vay ép bạn ký phụ lục gia hạn, tính lại phí duyệt hồ sơ 2-3%, tăng lãi suất.
- Cách tránh: Chọn kỳ hạn vay dài nhất có thể (5-7 năm) ngay từ đầu để giảm áp lực trả góp hàng tháng. Cam kết trong hợp đồng: “Không phát sinh phí gia hạn, lãi suất không tăng vượt khung đã cam kết khi khách hàng chủ động trả chậm/tra trước hạn theo quy định pháp luật”.
Cạm bẫy 4: Yêu cầu giao Sổ Đỏ gốc + Chữ ký trắng / Giấy ủy quyền bán bất động sản
- Cấm kỵ tuyệt đối: Không bao giờ giao Sổ Đỏ gốc cho cá nhân/CTTC nhỏ lẻ trước khi có Biên bản nhận tài liệu có dấu đỏ, hoặc trước khi đăng ký đảm bảo xong.
- Không ký Giấy ủy quyền bán bất động sản (Dù có công chứng hay không) cho người cho vay. Đây là thủ đoạn để bán nhà bạn khi bạn chưa chậm trả.
Cạm bẫy 5: Vay “Chữa đáo nợ” xoáy tròn
- Vay mới để trả nợ cũ (CTTC A trả CTTC B, ngân hàng trả CTTC…). Mỗi lần vay lại mất phí duyệt hồ sơ, phí đánh giá, phí công chứng. Nợ gốc không giảm mà tăng.
- Giải pháp: Tự đàm phán với chủ nợ cũ (giảm lãi, gia hạn), tái cấu trúc nợ tại ngân hàng (nếu CIC còn sạch), hoặc bán một phần tài sản không cần thiết để trả nợ thay vì vay tiếp.
7. Checklist Chuẩn Bị “Chuẩn Không Cần Chỉnh” Trước Khi Đi Vay (Dành Cho Năm 2026)
In checklist này ra, check (✅) từng mục trước khi bước ra khỏi nhà:
A. Giấy tờ Pháp lý Nhà đất (Quan trọng nhất – Quyết định 80% thành bại)
– Sổ đỏ/Hồng Gốc (Kiểm tra tên chủ sở hữu, diện tích, địa chỉ khớp thực tế).
– Không có ghi chú: “Cấm giao dịch”, “Tranh chấp”, “Thế chấp”, “Trích thu”, “Quy hoạch” (Xem trang 2, 3 sổ đỏ).
– Giấy phép xây dựng (Nếu nhà ở riêng, xây dựng sau 1995).
– Bản đồ địa chính / Bản trích đo địa chính (Nếu đất riêng, đất vườn).
– Hợp đồng mua bán + Đăng ký chuyển nhượng + Hóa đơn thuế (Nếu đất dự án chưa cấp sổ riêng).
– Giấy tờ thừa kế / Tặng cho / Quyết định phân chia tài sản (Nếu nhà thừa kế, tặng cho).
B. Giấy tờ Cá nhân & Thu nhập
– CMND/CCCD Gốc (Còn hạn > 6 tháng) của Người vay + Người đồng ý thế chấp + Vợ/Chồng (Luật HN&GĐ 2014: Tài sản chung cần đồng ý bằng văn bản).
– Sổ hộ khẩu / Giấy tạm trú / Tạm vắng (Nếu địa chỉ CC khác địa chỉ thường trú).
– Báo cáo CIC tự xin (In tại nhà hoặc app CIC – Miễn phí 1 lần/năm). Xem trước Group CIC, lịch sử nợ.
– Chứng minh thu nhập: Sao kê TK 6-12 tháng (Có dấu đỏ ngân hàng nếu nộp giấy), HĐLĐ, Giấy xác nhận lương, BHXH, KTT, Giấy phép kinh doanh, Tờ khai thuế…
– Giấy tờ mục đích vay (Hóa đơn, Hợp đồng, Giấy tờ y tế, Bảng kê nợ cần chữa đáo…).
C. Tài chính & Kế hoạch
– Đã tính toán: Khoản trả hàng tháng ≤ 40-50% Thu nhập ròng gia đình (An toàn).
– Đã so sánh ít nhất 3 đơn vị (1 Ngân hàng + 2 CTTC lớn) về: Lãi suất, Phí, APR, Điều khoản phạt, Quy trình xử lý tài sản.
– Đã đọc kỹ Toàn bộ hợp đồng mẫu (Yêu cầu đơn vị gửi trước qua email/Zalo để xem tại nhà, không đọc lúc ký).
– Đã chuẩn bị tiền mặt cho: Phí đánh giá, Phí công chứng, Phí đăng ký đảm bảo, Phí duyệt hồ sơ (nếu CTTC yêu cầu trả trước).
8. Xu Hướng Mới Năm 2026: Vay Thế Chấp Online (Digital Mortgage) & Green Mortgage
8.1. Vay 100% Online (End-to-end Digital)
Có thể bạn quan tâm: Tính Toán Nhà Thép Tiền Chế 2026: Quy Trình, Tiêu Chuẩn Mới Nhất & Bí Quyết Tối Ưu Chi Phí Hiệu Quả
Các ngân hàng số (VPBank, TPBank, Timo, CAKE by VPBank…) và CTTC Fintech (Mcredit, Fundiin…) năm 2026 cho phép:
Xác thực danh tính eKYC (Quét mặt, OTP, Chip CCCD).
Ký hợp đồng bằng Chữ ký số CA (Có giá trị pháp lý như chữ ký mực).
Đăng ký đảm bảo tài sản qua Mạng công chứng điện tử nối với Thư viện Đất đai Quốc gia.
Giải ngân trong 15-30 phút sau khi duyệt.
Điều kiện: Nhà đất phải “sạch”, dữ liệu đã số hóa trên hệ thống Đất đai, khách hàng có CCCD gắn Chip, tài khoản ngân hàng đã KYC level 3.
8.2. Green Mortgage (Vay Xanh) – Xu hướng mới hấp dẫn
Nhiều ngân hàng (Vietcombank, BIDV, VPBank, HDBank, SHB…) triển khai chương trình Green Mortgage năm 2026:
Đối tượng: Nhà đất đạt chứng chỉ nhà xanh (LOTUS, LEED, EDGE) hoặc nhà mới xây đạt tiêu chuẩn tiết kiệm năng lượng.
Ưu đãi: Giảm lãi suất 0.3% – 0.5%/năm so với lãi suất tiêu chuẩn. Miễn phí đánh giá, ưu tiên duyệt hồ sơ.
Nếu nhà bạn mới xây, đạt tiêu chuẩn xanh -> Hãy hỏi ngay chương trình này để tiết kiệm hàng chục triệu lãi suất trong 5-10 năm.
9. Hỏi – Đáp Nhanh (FAQ) Về Thuê Chấp Nhà 200 Triệu Năm 2026
H1: Nhà đang có sổ đỏ ghi “Thế chấp ngân hàng A”, có thể vay thêm 200 triệu tại Ngân hàng B / CTTC được không?
Trả lời: Khó khăn tại Ngân hàng B (Vì sổ đỏ gốc đang ở Ngân hàng A, ngân hàng B không nhận thế chấp cấp 2 rủi ro cao).
Giải pháp:
1. Chuyển nợ (Refinancing): Vay tại Ngân hàng B số tiền = Nợ cũ Ngân hàng A + 200 triệu. Ngân hàng B trả nợ cũ, lấy sổ đỏ, cho vay mới. Cần xét lại năng lực trả nợ toàn bộ số tiền mới.
2. Vay tại CTTC: Một số CTTC lớn chấp nhận “Thế chấp cấp 2” (Second Mortgage) nếu giá trị nhà còn dư giá trị lớn (Ví dụ: Nhà 2 tỷ, nợ ngân hàng 500tr, còn dư 1.5 tỷ -> Cho vay thêm 200-300tr). Lãi suất sẽ cao hơn thế chấp cấp 1 (thường +2-4%/năm).
Vợ/Chồng không đồng ý ký thế chấp (Ly hôn, mất tích, từ chối) -> Làm sao vay được?
Trả lời: Theo Luật Hôn nhân Gia đình 2014, tài sản chung (nhà đất mua sau kết hôn) bắt buộc phải có sự đồng ý bằng văn bản của cả hai.
Trường hợp ngoại lệ: Nếu nhà là tài sản riêng (Mua trước khi kết hôn, thừa kế/tặng cho riêng một người, chia tách tài sản đã công chứng) -> Chỉ cần chủ sở hữu ký.
Giải pháp: Cố gắng đàm phán, công chứng đồng ý. Nếu ly hôn -> Chờ chia tài sản xong mới vay. Không có cách nào “hack” được điều này tại đơn vị uy tín.
Vay 200 triệu để “chữa đáo nợ thẻ tín dụng / vay tiêu dùng” có được không?
Ngân hàng: KHÔNG cho vay thế chấp BĐS để trả nợ tiêu dùng/thẻ tín dụng (Theo chỉ đạo NHNN hạn chế nợ xấu, kiểm soát mục đích vay). Nếu khai mục đích “Kinh doanh” nhưng tiền chảy về trả nợ tiêu dùng -> Rủi ro bị thu hồi vốn trước hạn, ghi CIC xấu.
CTTC: CÓ cho vay (Mục đích “Bổ sung vốn lưu động”, “Chi tiêu cá nhân”). Nhưng lãi suất cao. Cân nhắc kỹ: Có nên đổi nợ lãi thấp (thẻ tín dụng ~20-30%/năm nhưng có kỳ hạn miễn lãi, có thể đàm phán) sang nợ lãi cao (CTTC 18-25%/năm) + rủi ro mất nhà không?
Có nên vay 200 triệu để “đầu tư tài chính / chứng khoán / coin / vàng” không?
CẢNH BÁO TUYỆT ĐỐI KHÔNG. Đòn bẩy tài chính (Leverage) trên tài sản nhà ở là cực kỳ nguy hiểm. Thị trường chứng khoán/coin biến động 10-20%/tháng, lãi vay 10-20%/năm. Nếu lỗ -> Bạn mất cả nhà. Nhà ở là “lều che đầu”, không phải công cụ đầu機.
H5: Năm 2026 có chương trình hỗ trợ lãi suất cho vay thế chấp nhà 200 triệu không?
Có một số chương trình của Chính phủ/Ngân hàng Nhà nước hỗ trợ lãi suất vay mua nhà xã hội, nhà ở cho người thu nhập thấp, hoặc các gói kích cầu kinh tế đặc thù (nếu có). Tuy nhiên, vay tiêu dùng/kinh doanh thế chấp nhà đã có sổ thường KHÔNG nằm trong các gói hỗ trợ lãi suất ưu đãi quốc gia. Ưu đãi chỉ đến từ chính sách nội bộ của từng ngân hàng (Chương trình “Vay nhanh”, “Vay online”, “Khách hàng VIP”…).
10. Lời Khuyên Cuối Cùng: “Bảo Vệ Ngôi Nhà – Bảo Vệ Tương Lai”
Thuê chấp nhà 200 triệu năm 2026 là giải pháp tài chính đòn bẩy mạnh, nhưng là con dao hai lưỡi.
- Ưu tiên tuyệt đối: Ngân hàng. Nếu CIC sạch, có thu nhập, giấy tờ nhà sạch -> Đi ngân hàng. Lãi suất thấp, an toàn pháp lý, được bảo vệ bởi luật pháp. Đừng tham thủ tục nhanh của CTTC mà chấp nhận trả thêm hàng chục triệu lãi suất/phí.
- Chỉ dùng CTTC khi: Đã bị ngân hàng từ chối (CIC xám, thu nhập không chứng minh, giấy tờ nhà “dính”), VÀ bạn có kế hoạch thoát nợ rõ ràng (Bán nhà, nhận lương/thưởng lớn, hoàn tất dự án… trong 6-12 tháng). Không bao giờ vay CTTC để “xuôi dòng” trả lãi hàng tháng kéo dài 3-5 năm -> Chi phí quá lớn.
- Tuyệt đối không vay “đen”, cá nhân, hội vay. Lãi suất > 20%/năm là vi phạm hành chính/hình sự. Hợp đồng không bảo vệ bạn. Rủi ro mất nhà, mất tiền, mất an ninh cá nhân cực cao.
- Đọc hợp đồng như đọc “sổ đỏ thứ 2”. Mọi điều khoản mơ hồ, chữ nhỏ, font nhạt -> Yêu cầu sửa/xóa. Nhờ luật sư/người am hiểu pháp luật xem xét trước khi ký (Chi phí tư vấn vài triệu nhưng bảo vệ tài sản vài trăm triệu/tỷ).
- Kế hoạch thoát nợ (Exit Strategy) phải có trước khi vào nợ. Bạn sẽ trả nợ này bằng tiền từ đâu? Lương? Bán cổ phần? Bán xe? Thưởng Tết? Nếu không có câu trả lời chắc chắn -> ĐỪNG VAY.
Hy vọng bài viết chi tiết hơn 1500 từ này, cập nhật thực tế thị trường năm 2026, đã trang bị cho bạn đầy đủ kiến thức, công cụ so sánh và sự cảnh giác cần thiết để thực hiện giao dịch thuê chấp nhà 200 triệu an toàn, hiệu quả và bảo vệ được tài sản quý giá nhất của gia đình. Hãy quyết định thông minh!


