
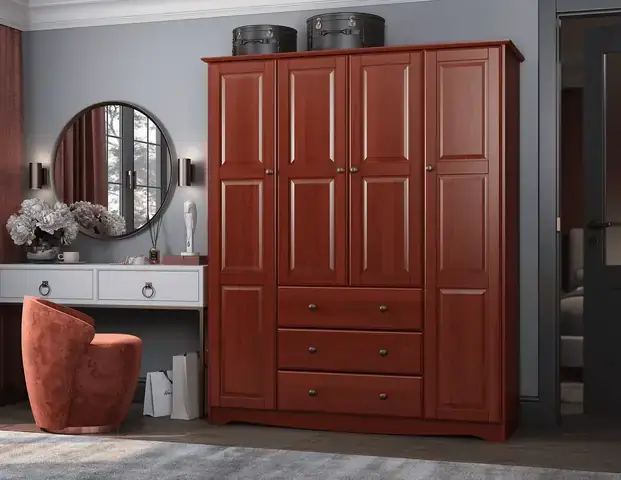
Cập nhật mới nhất tháng 1/2026 – Nhu cầu trang bị nội thất cao cấp, đặc biệt là các dòng tủ gỗ tự nhiên (tủ áo, tủ bếp, tủ TV, tủ sách) đang tăng mạnh tại Việt Nam năm 2026. Tuy nhiên, chi phí cho một bộ tủ gỗ nguyên khối hoặc gỗ công nghiệp cao cấp thường dao động từ vài chục triệu đến vài trăm triệu đồng, tạo ra áp lực tài chính không nhỏ cho nhiều hộ gia đình. Giải pháp mua tủ gỗ trả góp đang trở thành xu hướng chủ đạo, giúp bạn “sở hữu ngay, trả sau” với áp lực tài chính được phân bổ nhẹ nhàng hàng tháng.
Bài viết dưới đây tổng hợp toàn bộ kiến thức cần thiết năm 2026 về việc mua tủ gỗ trả góp: từ các hình thức vay phổ biến, lãi suất thực tế, hồ sơ cần chuẩn bị, quy trình duyệt hồ sơ, đến những “cái bẫy” cần tránh và kinh nghiệm chọn đơn vị uy tín nhất hiện nay.
Có thể bạn quan tâm: Kệ Chén Bát Treo Tường 2026: Xu Hướng, Cách Chọn Và Top Mẫu Kệ Nên Mua Cho Nhà Bếp Hiện Đại
1. Tại Sao Nên Mua Tủ Gỗ Trả Góp Năm 2026 Thay Vì Trả Một Lần?
Năm 2026, bối cảnh kinh tế Việt Nam đang trong giai đoạn hồi phục tăng trưởng, lạm phát được kiểm soát tốt nhưng chi phí sống vẫn cao. Dưới đây là 4 lý do chính khiến phương thức trả góp trở thành lựa chọn tối ưu:
1.1. Giữ Dòng Tiền Mặt Cho Đầu Tư/Khẩn Cấp
Thay vì rút 100 – 300 triệu đồng một lần làm “rong” tài khoản tiết kiệm hoặc quỹ dự phòng, bạn chỉ cần chi 20-30% giá trị hợp đồng làm tiền đặt cọc. Số tiền còn lại được giữ lại để kinh doanh, đầu tư chứng khoán/bất động sản hoặc ứng phó các rủi ro y tế, việc làm.
1.2. Tận Dụng Lãi Suất 0% Hoặc Thấp Cực Đặc Biệt Năm 2026
Để kích cầu tiêu dùng cuối năm 2025 và đầu năm 2026, hầu hết các thương hiệu nội thất lớn (Nhật Tân, An Cường, Gỗ Việt, Kosmos, các xưởng CNC uy tín…) và ngân hàng/công ty tài chính (Home Credit, FE Credit, Mcredit, Shinhan Finance, các ngân hàng VPBank, TechcomB, ACB…) đang chạy các chương trình trả góp 0% lãi suất trong 6 – 12 tháng, thậm chí lên đến 24 tháng cho một số dòng sản phẩm chiến lược. Đây là “vàng” để đòn bẩy tài chính: bạn dùng tiền của ngân hàng mà không tốn chi phí vay.
1.3. Sở Hữu Ngay Sản Phẩm Hàng Hạn Chế/Xu Hướng Mới
Nhiều dòng tủ gỗ limited edition, gỗ nhập khẩu (Sồi Mỹ, Óc Chó, Tần Bì, Gỗ Tẻ…) hoặc thiết kế theo xu hướng 2026 (Minimalism, Japandi, Modern Luxury, Smart Furniture) thường sản xuất theo đơn hoặc số lượng ít. Trả góp giúp bạn “chốt đơn” ngay để giữ mẫu mã, kích thước, màu sắc ưng ý mà không lo hết hàng chờ tích lũy tiền.
1.4. Xây Dựng Lịch Sử Tín Dụng (Credit Score)
Với người trẻ, người mới đi làm hoặc chưa từng vay ngân hàng, việc mua tủ gỗ trả góp và trả đúng hạn 12-24 tháng là cách tốt nhất để xây dựng điểm tín dụng (CIC) “xanh”. Điều này cực kỳ quan trọng khi sau này bạn cần vay mua xe, vay mua nhà với hạn mức cao và lãi suất ưu đãi.
2. Phân Tích 3 Hình Thức Mua Tủ Gỗ Trả Góp Phổ Biến Nhất Năm 2026
Hiện nay, khi đến showroom hoặc xưởng sản xuất, bạn sẽ gặp 3 kênh tài chính chính. Mỗi kênh có ưu/nhược điểm riêng phù hợp với đối tượng khách hàng khác nhau.
2.1. Trả Góp Thông Qua Công Ty Tài Chính (Consumer Finance) – Phổ Biến Nhất

Có thể bạn quan tâm: Cách Lập Bàn Thờ Ông Bà Chuẩn Chỉnh, Chi Tiết Nhất Năm 2026: Ý Nghĩa, Bố Trí, Vật Phẩm Cần Chuẩn Bị Và Những Lưu Ý Quan Trọng
Đại diện: Home Credit, FE Credit, Mcredit, MCredit, Vinaconex Finance, MService (MoMo Finance)…
- Đối tượng: Rộng rãi, bao gồm cả người không có thẻ tín dụng, lao động tự do, nhân viên văn phòng, người về hưu. Điều kiện: Tuổi 20-60/65, có CMND/CCCD, thu nhập ổn định.
- Ưu điểm: Thủ tục siêu nhanh (duyệt 15-30 phút), ít giấy tờ (chỉ cần CCCD + 1 trong các giấy tờ chứng minh thu nhập: sao kê lương, hợp đồng lao động, hóa đơn điện/nước, sao kê tài khoản), không cần thế chấp, không cần bảo chứng. Hỗ trợ vay lên đến 80-90% giá trị đơn hàng.
- Nhược điểm: Lãi suất cao nếu không áp dụng chương trình 0% (thường 18-35%/năm). Phí xử lý hồ sơ (thường 1-3% hạn mức). Phạt trả chậm cao.
- Phù hợp: Cần gấp, hồ sơ đơn giản, muốn tận dụng 0% lãi suất ngắn hạn (6-12 tháng).
2.2. Trả Góp Qua Thẻ Tín Dụng Ngân Hàng (Credit Card Installment) – Tối Ưu Chi Phí
Đại diện: VPBank, Techcombank, ACB, Sacombank, Vietcombank, BIDV, Timo, SHB Finance…
- Điều kiện: Phải đã sở hữu thẻ tín dụng có hạn mức đủ lớn (thường từ 50tr – 500tr+).
- Ưu điểm: Lãi suất 0% thực sự (nhiều ngân hàng miễn phí chuyển đổi trả góp 3-24 tháng cho giao dịch nội thất tại đối tác). Không phí xử lý hồ sơ mới. Tích điểm thưởng/reward points lớn. Quy trình: Swipe thẻ -> Gọi CSDH/Chuyển đổi trên App -> Xong.
- Nhược điểm: Chỉ dành cho người đã có thẻ. Hạn mức thẻ bị khóa số tiền vay (giảm khả năng chi tiêu khác). Nếu trả chậm -> lãi suất cao (20-30%/năm) tính trên toàn bộ số dư nợ.
- Phù hợp: Người đã có thẻ tín dụng hạn mức cao, kỷ luật tài chính tốt, muốn chi phí vay = 0 đồng.
2.3. Trả Góp Trực Tiếp Tại Showroom/Xưởng (In-house Installment) – Linh Hoạt Nhất
Đại diện: Các xưởng gỗ CNC lớn, showroom nội thất tự tài trợ (An Cường, Nhật Tân, Gỗ Mộc Hương, các xưởng tại Khu công nghiệp Bình Dương, Hà Nam…).
- Cơ chế: Bạn ký hợp đồng mua bán có điều kiện trả góp trực tiếp với chủ shop. Thường trả trước 30-50%, phần còn lại chia 6-12 tháng, lãi suất 0% hoặc rất thấp (5-8%/năm).
- Ưu điểm: Thủ tục đơn giản nhất (chỉ ký hợp đồng, không qua trung gian thứ 3). Linh hoạt thương lượng lịch trả, gia hạn nếu khó khăn. Không ảnh hưởng điểm CIC ngân hàng (nếu chủ shop không báo CIC).
- Nhược điểm: Rủi ro pháp lý cao nếu không có hợp đồng rõ ràng. Áp lực thu nợ trực tiếp (có thể gặp tình huống không chuyên nghiệp). Không được bảo hộ bởi Luật Tài chính tiêu dùng như các công ty tài chính lớn.
- Phù hợp: Mua tại xưởng trực tiếp, biết rõ chủ cơ sở, muốn tránh phức tạp ngân hàng, số tiền không quá lớn.
3. So Sánh Chi Tiết Chi Phí Thực Tế (Total Cost of Ownership) Năm 2026
Để không bị “giật mình” khi ký hợp đồng, bạn hãy tính toán theo công thức sau cho một đơn hàng tủ gỗ giá 150.000.000 VNĐ (ví dụ):
| Chi Phí | Trả Góp Tài Chính (Home Credit/FE Credit – Chương Trình 0% 12 Tháng) | Thẻ Tín Dụng (VPBank/Techcom – 0% 24 Tháng) | Trả Góp Trực Tiếp Showroom (Trả Trước 30%, 12 Tháng Lãi 0%) |
|---|---|---|---|
| Giá trị đơn hàng | 150.000.000đ | 150.000.000đ | 150.000.000đ |
| Tiền đặt cọc (Downpayment) | 30.000.000đ (20%) | 0đ (Swipe full) | 45.000.000đ (30%) |
| Số tiền vay/Chuyển đổi | 120.000.000đ | 150.000.000đ | 105.000.000đ |
| Lãi suất năm | 0% (Chương trình KM) | 0% (Chương trình KM) | 0% |
| Phí xử lý hồ sơ (1 lần) | 1.800.000đ – 3.600.000đ (1.5-3%) | 0đ | 0đ |
| Phí bảo hiểm (Tuỳ chọn) | ~1.200.000đ – 2.500.000đ | 0đ (Thường có BH miễn phí) | 0đ |
| Tổng chi phí vay (12-24 thg) | ~3.000.000đ – 6.100.000đ | 0đ | 0đ |
| Hàng tháng trả (12 thg) | 10.250.000đ – 10.500.000đ | 6.250.000đ (24 thg) | 8.750.000đ |
| Tổng tiền thực trả | ~153.000.000đ – 156.100.000đ | 150.000.000đ | 150.000.000đ |
⚠️ CẢNH BÁO QUAN TRỌNG NĂM 2026: Chương trình “0% Lãi Suất” gần như luôn đi kèm “Phí Xử Lý Hồ Sơ” (Processing Fee) từ 1.5% – 3%/năm trên hạn mức vay. Đây chính là chi phí vay thực tế (Effective Interest Rate). Hãy luôn hỏi rõ: “Tổng số tiền tôi phải trả hết kỳ hạn là bao nhiêu? So với giá tiền mặt chênh lệch bao nhiêu?”. Đừng chỉ nghe “0% lãi suất” mà ký ngay.
4. Hồ Sơ Cần Chuẩn Bị Để Duyệt Nhanh Nhất Năm 2026
Dù chọn kênh nào, việc chuẩn bị “Hồ sơ Chuẩn – Đầy Đủ – Chính Xác” giúp duyệt 100% trong 30 phút và hạn mức cao nhất.
4.1. Giấy Tờ Bắt Buộc (Cá Nhân)
- CCCD (Căn cước công dân) còn hạn: Bản sao rõ nét 2 mặt (hoặc mang gốc để đối chiếu). Lưu ý 2026: Không còn chấp nhận CMND cũ.
- Chứng minh thu nhập (Chỉ cần 1 trong các loại sau):
- Người đi làm: Sao kê lương 3-6 tháng gần nhất (có dấu đỏ công ty/ngân hàng) HOẶC Hợp đồng lao động (HĐLĐ) có kỳ lương rõ ràng.
- Tự do/Kinh doanh: Sao kê tài khoản ngân hàng 3-6 tháng (dòng tiền vào ổn định) HOẶC Giấy đăng ký kinh doanh + Hóa đơn GTGT gần nhất.
- Người về hưu: Thẻ BHXH + Sao kê nhận lương hưu.
- Số điện thoại & Email cá nhân: Đang sử dụng, đăng ký thực tên (để OTP xác thực, gọi kiểm tra).
- Ảnh chụp Selfie cầm CCCD: Một số App tài chính (Home Credit, Mcredit, MoMo Finance) yêu cầu eKYC trực tuyến.
4.2. Giấy Tờ Của Đơn Hàng Nội Thất (Bắt Buộc Khi Ký Hợp Đồng)
- Hóa đơn mua hàng/Đơn đặt cọc: Có mã số thuế của đơn vị bán (nếu có), tên khách hàng trùng khớp CCCD.
- Hợp đồng mua bán tủ gỗ: Nêu rõ: Tên sản phẩm, vật liệu (Gỗ gì? MDF? MFC? Gỗ tự nhiên?), kích thước, màu mã, giá thành, thời gian giao hàng/lắp đặt, chế độ bảo hành (bảo hành bao nhiêu năm? bảo hành gì?).
- Biên bản giao nhận/Kiểm tra chất lượng: Sẽ ký sau khi lắp xong – Rất quan trọng để chốt đơn hoàn tất thủ tục trả góp.
Mẹo 2026: Hãy chụp ảnh/scan sẵn mọi giấy tờ vào thư mục trên điện thoại/Google Drive. Khi nhân viên tư vấn đến tận nhà hoặc bạn đến showroom, chỉ cần forward qua Zalo/Email là xong, không cần mang theo đống giấy tờ gốc dễ thất lạc.
5. Quy Trình Mua Tủ Gỗ Trả Góp Chuẩn 6 Bước (Áp Dụng Năm 2026)
Bước 1: Khảo Sát & Chốt Thiết Kế (Offline/Online)
- Đi showroom xem chất liệu thực tế (gõ vào tủ nghe âm thanh, kiểm tra canto, kiểm tra độ trơn vân gỗ, kiểm tra phụ kiện BLUM/Hettich/DTC…).
- Yêu cầu đơn vị thiết kế 3D miễn phí (đa số xưởng uy tín năm 2026 đều hỗ trợ).
- Chốt đơn: Ký hợp đồng đặt cọc, ghi rõ: Giá cuối cùng đã bao gồm VAT, vận chuyển, lắp đặt, phụ kiện. Không phát sinh chi phí ẩn.
Bước 2: Lựa Chọn Đối Tác Tài Chín & Xin Duyệt Trước (Pre-approval)
Có thể bạn quan tâm: Top Mẫu Trang Trí Xốp Dán Tường Đẹp, Giá Rẻ Hiện Nay 2026: Hướng Dẫn Chọn Mua & Thi Công Chuẩn Không Cần Chỉnh
- Hỏi nhân viên bán hàng: “Shop hợp tác với công ty tài chính/ngân hàng nào? Lãi suất 0% áp dụng cho kỳ hạn bao nhiêu tháng? Phí xử lý bao nhiêu %?”
- Nhờ nhân viên tư vấn tài chính check duyệt trước (Pre-approval) trên App/Website. Bước này không ảnh hưởng điểm CIC (soft check) và giúp bạn biết chính xác hạn mức được duyệt bao nhiêu %.
Bước 3: Ký Hợp Đồng Tài Chính (Loan Agreement) – BƯỚC QUAN TRỌNG NHẤT
- Đọc kỹ Toàn Bộ Điều Khoản (Đặc biệt là mục: Lãi suất phạt trả chậm, Phí trả trước hạn, Điều kiện hủy hợp đồng, Quyền lợi bên vay).
- Ký tên, vân tay, chụp ảnh các trang quan trọng (Lịch trả nợ, Tổng chi phí vay, Điều khoản phạt).
- Lưu ý: Không ký trang trắng, không cho nhân viên mang hợp đồng gốc đi ký hộ.
Bước 4: Giải Ngân & Thanh Toán Cho Đơn Vị Bán
- Tài chính chuyển tiền trực tiếp cho đơn vị bán (hoặc vào tài khoản bạn rồi bạn chuyển cho đơn vị bán).
- Bạn nhận được: Hóa đơn đỏ/Điện tử đầy đủ, Bảo hành chính hãng, Hướng dẫn sử dụng/vệ sinh.
Bước 5: Giao Hàng, Lắp Đặt & Kiểm Nhận (QC – Quality Control)
- Kiểm tra ngay tại nhà trước khi ký biên bản giao nhận:
- Kích thước, màu sắc, vân gỗ khớp với thiết kế 3D/hợp đồng không?
- Cánh cửa, hộc kéo mở/đóng êm ái, không kêu, không cọ xát.
- Canto góc vuông, không hở, keo canto bám chắc.
- Phụ kiện (đai, bánh xe, khóa, đèn LED…) đúng hãng, tem mác nguyên vẹn.
- Bề mặt không xước, móp, bong tróc sơn/ván.
- Phát hiện lỗi -> Ghi rõ vào biên bản, chụp ảnh/video làm bằng chứng, yêu cầu khắc phục trước khi thanh toán phần còn lại (nếu trả góp trực tiếp) hoặc trước khi xác nhận hoàn tất đơn hàng cho tài chính.
Bước 6: Quản Lý Trả Nợ & Chăm Sóc Sản Phẩm
- Cài đặt nhắc lịch trả nợ trên điện thoại (Google Calendar, App ngân hàng, App tài chính).
- Ưu tiên thanh toán tự động (Auto-debit) qua tài khoản ngân hàng để tránh quên.
- Vệ sinh tủ gỗ đúng kỹ thuật (dùng khăn mềm, dung dịch chuyên dụng, tránh nước đứng lâu, tránh nắng gắt trực tiếp).
6. Top 5 “Cái Bẫy” Cần Tránh Khi Mua Tủ Gỗ Trả Góp Năm 2026
Bẫy 1: “Giá Trả Góp Cao Hơn Giá Tiền Mặt” (Dual Pricing)
Nhiều showroom niêm yết 2 giá: Giá tiền mặt 100tr, Giá trả góp 115tr (tăng 15%).
- Cách phá: Yêu cầu báo giá duy nhất (Unified Price). Theo luật, giá bán hàng hóa không được phân biệt giá tiền mặt/trả góp nếu cùng một thời điểm. Nếu họ tăng giá để bù phí tài chính -> Đó là lãi suất ẩn. Hãy đàm phán: “Tôi mua giá tiền mặt, tôi tự lo vay ngân hàng/thẻ tín dụng” -> Thường họ sẽ đồng ý giá tiền mặt.
Bẫy 2: “Lãi Suất 0% Nhưng Phí Xử Lý Lên Đến 5-10%/Năm”
Một số công ty tài chính nhỏ hoặc showroom tự tài trợ quảng cáo “Lãi suất 0%” nhưng phí xử lý hồ sơ tính theo số dư gốc ban đầu (Flat rate) lên đến 5-10%/năm. Lãi suất thực tế (IRR) có thể lên tới 18-22%/năm.
- Cách phá: Yêu cầu in rõ Tổng Chi Phí Vay (Tổng nợ phải trả – Số tiền vay) trên hợp đồng. Tính lại IRR bằng máy tính tài chính hoặc hỏi ChatGPT/Excel.
Bẫy 3: Trả Trước Hạn (Prepayment) Bị Phạt Hoặc Không Được Trả
Một số hợp đồng tài chính khóa kỳ hạn: “Không được trả trước hạn trong 6 tháng đầu” hoặc “Trả trước hạn phạt 2-5% số dư nợ”.
- Cách phá: Hỏi rõ trước khi ký: “Sau này có tiền dư thừa, tôi được trả hết nợ sớm không? Có phạt không? Quy trình như thế nào?”. Ưu chọn các ngân hàng/Công ty tài chính lớn (Home Credit, FE Credit, Ngân hàng) cho phép trả trước hạn miễn phí sau 1-3 tháng đầu.
Bẫy 4: Sản Phẩm Giao Không Giống Mẫu/Hợp Đồng (Bait-and-switch)
Đặt tủ gỗ Sồi Mỹ, giao đến là gỗ Sồi Nhập (Sồi Châu Âu/Trung Quốc) hoặc gỗ MDF dán veneer. Đặt tủ canto laser, giao canto keo PUR thông thường.
- Cách phá: Yêu cầu Kiểm tra hàng tại kho xưởng/showroom trước khi giao (Pre-delivery Inspection). Yêu cầu đơn vị cung cấp Chứng nhận nguồn gốc gỗ (CITES, FSC…) cho gỗ nhập khẩu. Ghi rõ thông số kỹ thuật chi tiết vào hợp đồng (Loại gỗ, độ dày ván, hãng canto, hãng phụ kiện, độ dày sơn PU/UV…).
Bẫy 5: Mất Điểm CIC Vì Quên Han/Trả Chậm 1-2 Ngày
Năm 2026, dữ liệu CIC cập nhật rất nhanh (T+1 hoặc T+2). Trả chậm 5-7 ngày đã báo CIC nhóm nợ 1 (Quá hạn < 10 ngày). Điều này ảnh hưởng vay mua nhà, mua xe sau này.

Có thể bạn quan tâm: Top 10+ Gương Để Bàn Làm Việc Tốt Nhất Năm 2026: Review Chi Tiết, Giá Cả & Hướng Dẫn Chọn Mua “chuẩn Không Cần Chỉnh”
- Cách phá: Đăng ký Auto-debit (Tự động trừ tiền). Giữ tiền trong tài khoản trước ngày đáo hạn 2-3 ngày. Nếu gặp sự cố (đổi việc, ốm đau) -> Main động liên hệ tổng đài tài chính xin gia hạn/trì hoãn trước ngày đáo hạn, đừng im lặng chờ đến ngày mới gọi.
7. Xu Hướng Tủ Gỗ Năm 2026: Nên Mua Loại Nào Để “Đáng Tiền” Khi Trả Góp?
Vì trả góp là cam kết tài chính 12-36 tháng, bạn nên chọn những dòng tủ có giá trị sử dụng lâu dài, bền đẹp theo thời gian, dễ bán lại/chuyển nhượng.
7.1. Tủ Gỗ Tự Nhiên Nguyên Khối (Solid Wood) – Đầu Tư Bền Vững
- Gỗ Sồi Mỹ (White Oak/Red Oak), Gỗ Óc Chó (Walnut), Gỗ Tần Bì (Teak), Gỗ Xoan Đỏ (Padauk), Gỗ Lim (Rosewood – loại phép).
- Ưu: Độ bền 50-100 năm, vân đẹp tự nhiên, giá trị thẩm mỹ cao, kháng termite tốt (nếu sấy khô chuẩn), có thể mài sơn lại nhiều lần.
- Nhược: Giá cao (50-150tr/m2 bề mặt), nặng, co ngót theo độ ẩm (cần điều hòa/khử ẩm).
- Phù hợp: Trả góp dài hạn (24-36 tháng) qua ngân hàng/thẻ tín dụng 0% lãi.
7.2. Tủ Gỗ Công Nghiệp Cao Cấp (Engineered Wood) – Tối Ưu Chi Phí & Hiệu Suất
- Ván MDF/MFC/HDF dán Veneer gỗ tự nhiên (Veneer Oak, Walnut…), Ván hạt (Particle Board) cao cấp nhập khẩu (Egger, Kronospan, Pfleiderer – chuẩn E0/E1), Ván ép HDF laminate.
- Ưu: Ổn định kích thước (không co ngót), đa dạng màu mã/vân in, giá rẻ hơn gỗ tự nhiên 40-60%, nhẹ, dễ thi công hình dạng cong, bo tròn (CNC).
- Nhược: Không chịu nước tốt (trừ ván Xanh/Xanh dương), khó sửa chữa vết xước sâu, tuổi thọ 15-25 năm.
- Phù hợp: Trả góp ngắn hạn (12-18 tháng), lãi suất 0% tài chính tiêu dùng.
7.3. Tủ Thông Minh (Smart Wardrobe/Kitchen) – Xu Hướng 2026 Nổi Bật
- Tích hợp: Đèn LED cảm ứng cửa, Hệ thống sấy áo hồng ngoại, Kệ kéo tự động (Servo-drive), Khóa vân tay/mật mã/Thẻ, Cảm biến nhiệt độ/độ ẩm, Sạc không dây tích hợp.
- Lưu ý: Phần “thông minh” thường bảo hành 1-2 năm (điện tử), phần khung gỗ bảo hành 5-10 năm. Khi trả góp, hãy tách biệt chi phí phần gỗ và phần điện tử để dễ quản lý bảo hành.
8. Kinh Nghiệm Đàm Phán Giá & Điều Khoản “Pro” Năm 2026
- Mua Combo/Trọn Gói: Mua tủ áo + tủ bếp + bàn ghế + giường cùng một đơn vị -> Yêu cầu giảm giá 5-10% tổng đơn + Miễn phí vận chuyển/lắp đặt + Tặng phụ kiện cao cấp (BLUM/Hettich) + Gia hạn bảo hành.
- Yêu Cầu “Gói Trọn Gói” (All-in Price): Ghi rõ hợp đồng: “Giá trên đã bao gồm: Ván gỗ, phụ kiện, sơn, canto, CNC, vận chuyển, lắp đặt, VAT, Phí thiết kế 3D (nếu có). Không phát sinh thêm bất kỳ chi phí nào.”
- Đặt Cọc Thấp Nhất Có Thể: Với trả góp tài chính/ngân hàng, thường chỉ cần đặt cọc 10-20%. Cố gắng đàm phán đặt cọc 10% để giữ dòng tiền.
- Cam Kết Thời Gian Lắp Đặt & Phạt Vi Phạm: Ghi rõ: “Hoàn tất lắp đặt trước ngày DD/MM/YYYY. Trễ 1 ngày phạt 0.1-0.5% giá trị đơn hàng/ngày.” Bảo vệ quyền lợi khi nhà đang sửa xong chờ nội thất.
- Bảo Hành “Thực Tế”: Yêu cầu bảo hành cấu trúc khung gỗ 10 năm, bề mặt sơn/canto 3-5 năm, phụ kiện 2-5 năm. Có hotline khiếu nại 24/7, cam kết xử lý trong 48h.
9. Câu Hỏi Thường Gặp (FAQ) Về Mua Tủ Gỗ Trả Góp 2026
Hỏi: Tôi chưa có việc ổn định (freelancer, shipper, bán hàng online) có mua trả góp được không?
- Trả lời: CÓ. Các công ty tài chính (Home Credit, FE Credit, Mcredit, MoMo Finance…) chấp nhận hồ sơ “tự khai thu nhập” hoặc sao kê tài khoản ngân hàng 3-6 tháng thấy dòng tiền vào ổn định. Tuy nhiên hạn mức duyệt thường thấp hơn người có HĐLĐ (thường 50-70% giá trị đơn hàng).
Hỏi: Có thể mua tủ gỗ trả góp Online không cần đến showroom không?
- Trả lời: CÓ. Năm 2026, nhiều xưởng/Showroom uy tín hỗ trợ: Xem mẫu 3D qua Teamviewer/Zoom -> Chốt thiết kế -> Ký hợp đồng điện tử (E-contract) -> Duyệt hồ sơ qua App (eKYC) -> Giải ngân -> Giao hàng tận nhà -> Kiểm hàng -> Ký biên bản điện tử. Tuy nhiên, khuyên nên đến xem chất liệu thực tế ít nhất 1 lần trước khi chốt đơn giá trị lớn.
Hỏi: Nếu tủ gỗ bị hỏng trong thời gian trả góp thì sao? Ai chịu trách nhiệm?
- Trả lời: Đơn vị bán hàng (Showroom/Xưởng) chịu trách nhiệm bảo hành/sửa chữa. Hợp đồng trả góp bạn ký là với Công ty Tài chính/Ngân hàng (mối quan hệ Tài chính – Khách hàng). Mối quan hệ Mua bán – Bảo hành là giữa Khách hàng và Đơn vị bán hàng. Việc tủ hỏng KHÔNG được lý do để ngừng trả nợ tài chính (sẽ bị báo CIC xấu). Bạn phải tiếp tục trả nợ và đồng thời yêu cầu đơn vị bán hàng khắc phục theo bảo hành.
Hỏi: Có nên vay tiền mặt (vay tiêu dùng không đảm bảo) để mua tủ tiền mặt lấy ưu đãi không?
- Trả lời: KHÔNG KHUYẾN NGHỊ. Vay tiền mặt không đảm bảo (Unsecured loan) tại ngân hàng năm 2026 có lãi suất 9-14%/năm (tính theo lãi suất giảm dần) + phí xử lý. Trong khi mua trả góp tại showroom thường có chương trình 0% lãi suất + phí xử lý 1.5-3%. Vay tiền mặt tốn kém hơn và phức tạp hơn (cần chứng minh thu nhập chặt chẽ hơn).
Hỏi: Có thể chuyển nhượng hợp đồng trả góp cho người khác không?
- Trả lời: KHÔNG. Hợp đồng vay tiêu dùng/Trả góp gắn liền với thông tin cá nhân (CCCD, CIC, Sinh trắc học) của người vay. Không thể “chuyển nợ” cho người khác. Nếu bạn bán nhà/chuyển tủ cho người khác, bạn phải trả trước hạn toàn bộ nợ còn lại để giải phóng hợp đồng.
10. Checklist Cuối Cùng Trước Khi Ký Hợp Đồng (In Ra Mang Theo)
- Giá cuối cùng: Đã bao gồm VAT, Vận chuyển, Lắp đặt, Phụ kiện, Thiết kế? Có phát sinh thêm không?
- Vật liệu: Ghi rõ tên gỗ (Latin name/VN name), độ dày ván, hãng ván (Egger, Greenpanel, Vinawood…), loại canto (Laser/PUR/EVA), hãng phụ kiện (Blum, Hettich, DTC, Häfele…).
- Thời gian: Ngày giao hàng/lắp đặt cam kết. Phạt trễ như thế nào?
- Bảo hành: Thời gian bảo hành từng bộ phận (Khung, Mặt, Phụ kiện, Điện tử). Quy trình khiếu nại.
- Tài chính: Chọn đơn vị nào? Lãi suất %/năm? Phí xử lý %? Tổng số tiền phải trả cuối kỳ? Có phạt trả trước hạn không? Ngày đáo hạn hàng tháng?
- Hồ sơ: Đã chụp/scan CCCD, Chứng minh thu nhập, Hóa đơn/Đơn đặt cọc, Hợp đồng mua bán?
- Kiểm hàng: Có được kiểm tra hàng tại kho/xưởng trước khi giao không? Có ký biên bản giao nhận tại nhà không?
Kết Luận: Mua Tủ Gỗ Trả Góp 2026 – Thông Minh Hơn, An Tâm Hơn
Mua tủ gỗ trả góp năm 2026 không còn là “nợ nần” mà là công cụ đòn bẩy tài chính thông minh nếu bạn nắm rõ quy tắc chơi. Chìa khóa thành công nằm ở 3 yếu tố:
- Chọn đúng sản phẩm: Phù hợp nhu cầu, chất lượng bền, giá trị giữ lâu.
- Chọn đúng kênh tài chính: Ưu tiên Thẻ tín dụng (nếu có hạn mức) -> Công ty tài chính lớn (chương trình 0% lãi + phí thấp) -> Trả góp trực tiếp showroom (chỉ khi uy tín tuyệt đối).
- Quản trị rủi ro: Đọc kỹ hợp đồng, tự động hóa trả nợ, kiểm tra hàng kỹ lưỡng, giữ hóa đơn/bảo hành gốc.
Hãy biến chiếc tủ gỗ mơ ước thành hiện thực ngay hôm nay mà không cần chờ đợi “đủ tiền”. Với sự chuẩn bị kỹ lưỡng từ bài viết này, bạn hoàn toàn có thể tự tin ký kết hợp đồng mua tủ gỗ trả góp an toàn, tối ưu chi phí và tận hưởng không gian sống đẳng cấp trọn vẹn.
💡 Lời khuyên cuối cùng: Trước khi ký, hãy tính toán kỹ khả năng trả nợ hàng tháng (không quá 30-40% thu nhập thực nhận). Một khoản vay an toàn là khoản vay bạn ngủ ngon không lo ngày đáo hạn. Chúc bạn sớm có bộ tủ gỗ ưng ý năm 2026!
Bài viết được cập nhật dựa trên bối cảnh thị trường Việt Nam năm 2026. Các lãi suất, phí, chính sách chương trình khuyến mãi thay đổi liên tục theo quý/năm. Vui lòng liên hệ trực tiếp ngân hàng/Công ty tài chính/Showroom để xác nhận thông tin chính xác nhất tại thời điểm bạn thực hiện giao dịch.


